











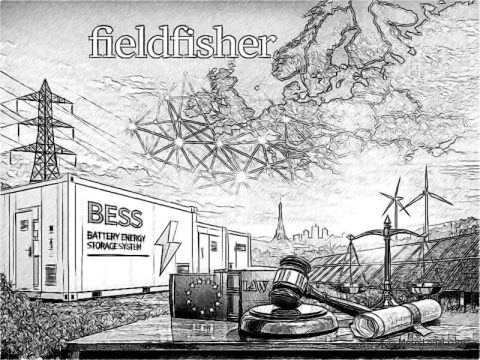
Il nuovo report The European Battery Energy Storage System (BESS) Economy, pubblicato da Fieldfisher e redatto dai suoi team legali specializzati in energia, regolamentazione e infrastrutture, fotografa con precisione chirurgica un settore in piena espansione ma frenato da nodi strutturali che solo un intervento normativo mirato può sciogliere. L’indagine, che analizza undici mercati europei attraverso il Fieldfisher BESS Market Maturity Index, non si limita a descrivere lo stato dell’arte: mette in luce le implicazioni giuridiche, gli ostacoli regolatori e le condizioni necessarie affinché lo storage diventi davvero un pilastro della transizione energetica.
Il dato di partenza è chiaro: l’Europa potrebbe raddoppiare la capacità installata di BESS dagli attuali 66 GW a 132 GW entro il 2035. Ma questa traiettoria, avverte Fieldfisher, non è affatto garantita. La saturazione delle reti elettriche e la lentezza dei processi autorizzativi stanno già rallentando lo sviluppo dei progetti. Nove mercati su undici risultano oggi congestionati, con richieste di connessione che superano di gran lunga la capacità disponibile. La Germania rappresenta il caso più emblematico: 226 GW di richieste di allaccio presentate all’inizio del 2025, a fronte di un operatore che ha dichiarato l’assenza di ulteriore capacità fino al 2029. L’Irlanda non è da meno, con soli 730 MW operativi su una pipeline di 10 GW, bloccata da ritardi infrastrutturali e limiti di rete.
Questi elementi, letti in chiave legale, mostrano come il permitting e l’accesso alla rete siano diventati i veri arbitri della bancabilità dei progetti. Non basta più un quadro autorizzativo semplificato: servono regole tecniche chiare, tempi certi e soprattutto un coordinamento tra sviluppo della rete e sviluppo degli impianti. È qui che la ricerca di Fieldfisher assume un valore strategico, perché evidenzia come la maturità dei mercati non dipenda solo dagli incentivi, ma da un ecosistema normativo coerente e prevedibile.
L’Italia, in questo scenario, emerge come uno dei Paesi più dinamici ma anche più complessi. Il quadro normativo avviato nel 2021 ha trovato una sua sistematizzazione con il Testo Unico FER (D.Lgs 190/2024), che ha riunito in un unico corpus le procedure autorizzative e ambientali per i BESS stand‑alone e per quelli integrati con impianti rinnovabili. È un passo avanti significativo, perché introduce maggiore chiarezza e riduce la frammentazione procedurale che per anni ha rallentato il settore. Tuttavia, come sottolinea Fieldfisher, la vera partita si gioca sul fronte della connessione alla rete. Le riforme del TICA attese entro il 2026 dovranno introdurre accordi di connessione più flessibili e criteri tecnici aggiornati, indispensabili per affrontare la saturazione crescente.
Il commento di Fabio Giuffrè, Partner e Head of Energy, Real Estate & Public Law, coglie il punto nevralgico: l’Italia ha un bisogno strutturale di sistemi di accumulo su larga scala, ma senza investimenti nella rete e senza un TICA riformato, anche le semplificazioni autorizzative rischiano di rimanere sulla carta. L’accesso alla rete è ormai un fattore di rischio primario, capace di determinare la fattibilità o meno di un progetto.
Sul fronte delle opportunità, però, il report evidenzia un quadro sorprendentemente positivo. Oltre 1,5 GW di progetti BESS sono già in costruzione, segno di un mercato vivace e di un crescente interesse degli investitori. L’autorizzazione UE a un programma italiano da 17,7 miliardi di euro per l’acquisto di 9 GW / 71 GWh di nuova capacità di storage entro il 2030 rappresenta una spinta finanziaria senza precedenti. A ciò si aggiunge la massiccia espansione delle rinnovabili prevista entro il 2030 — +44 GW di solare e +15 GW di eolico — che rende lo storage non solo utile, ma indispensabile per la stabilità del sistema elettrico.
Un ruolo decisivo lo gioca anche il meccanismo di capacità MACSE, che introduce contratti indicizzati fino a 15 anni e che nella prima asta del 2025 ha già assegnato 10 GWh. Per gli investitori, questo significa un percorso di remunerazione stabile e prevedibile, elemento chiave per la bancabilità dei progetti in un settore ancora esposto a volatilità di mercato.
Il messaggio finale della ricerca di Fieldfisher è netto: l’ambizione europea sullo storage è reale, ma richiede un quadro normativo che evolva con la stessa rapidità del mercato. Gli sviluppatori devono anticipare i cambiamenti regolatori, comprendere le implicazioni legali dei nuovi modelli di connessione e valutare con attenzione i meccanismi di remunerazione disponibili. In altre parole, la transizione energetica non è solo una questione tecnologica: è una questione di diritto, di governance e di capacità di adattamento.
Proprio per questo analisi come quella di Fieldfisher diventano strumenti essenziali per orientarsi in un settore che cresce velocemente, ma che richiede competenze giuridiche solide per trasformare le opportunità in progetti concreti.
Fieldfisher è uno studio legale europeo leader, con una forte presenza in Italia, specializzato in consulenza legale, fiscale, labour, risk & compliance.
